La junta empieza con una buena noticia: subió la tarifa, mejoró la ocupación y creció el ingreso por habitación disponible.
Unos minutos después llega una conversación distinta. Hay que posponer una renovación, negociar con proveedores o pedir otra aportación al propietario.
Ambas cosas pueden ocurrir en el mismo hotel.
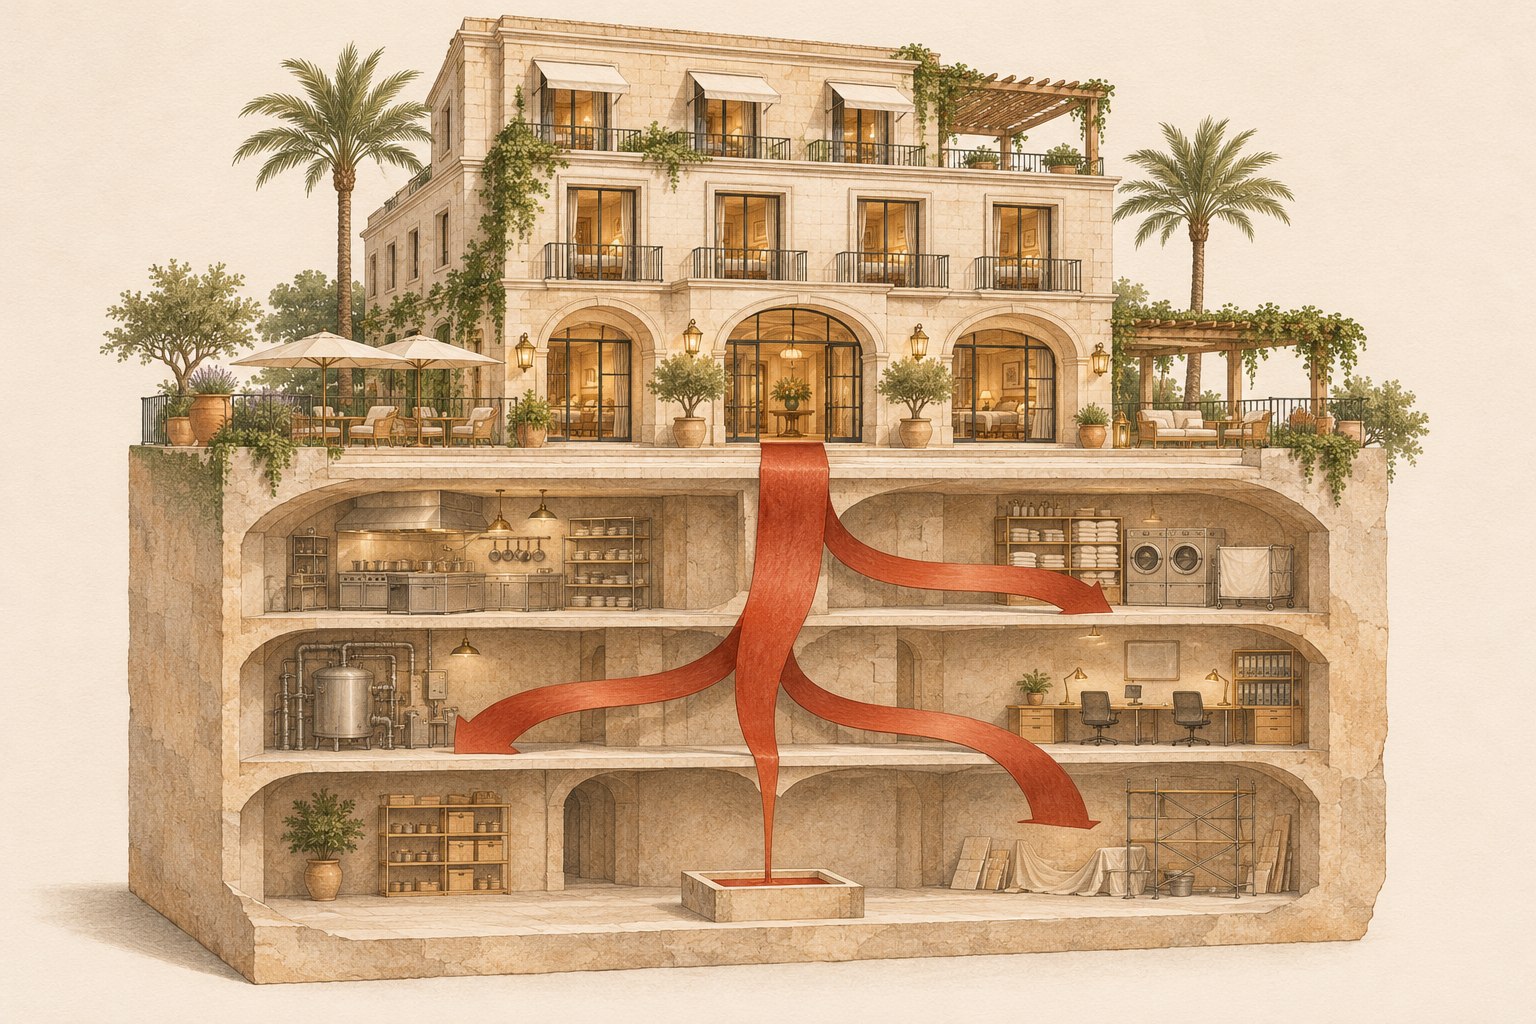
El problema aparece cuando el tablero comercial se presenta como una explicación completa del negocio. Entre vender una habitación y disponer del dinero que deja hay costos operativos, estructura corporativa, intereses, cobros pendientes, inversiones y vencimientos de deuda.
El crecimiento solo fortalece al propietario si sobrevive a ese recorrido.
El dato: un trimestre puede mejorar y empeorar al mismo tiempo
Fibra Inn ofrece un ejemplo reciente. En su reporte del tercer trimestre de 2026, publicado el 27 de octubre, presentó estas variaciones frente al mismo periodo de 2025:
| Indicador | Variación interanual |
|---|---|
| RevPAR | +5.8% |
| Ingresos totales | +3.0% |
| Ingreso operativo neto —NOI— | +4.1% |
| EBITDA ajustado | −3.1% |
| Fondos de operación —FFO— | −34.0% |
La operación hotelera mejoró en algunas medidas, pero esa mejora no avanzó intacta hacia los resultados posteriores. Son cifras de un portafolio específico, con el perímetro y los ajustes definidos por la emisora. El FFO tampoco equivale al efectivo disponible después de todas las inversiones y amortizaciones de deuda. Fuente: Fibra Inn, resultados 3T26, pp. 3 y 26.
Otro reporte muestra por qué importa distinguir las cuentas. Grupo Hotelero Santa Fe informó una utilidad de operación de $27.0 millones, 3.6% mayor que un año antes, y una pérdida neta de $95.8 millones. La compañía atribuyó buena parte de esa pérdida a un efecto cambiario no monetario de $80.5 millones sobre deuda en dólares. Esa valuación afectó el resultado contable sin representar, por sí misma, una salida de efectivo por ese importe durante el trimestre. Fuente: Grupo Hotelero Santa Fe, resultados 3T26, pp. 1 y 9.
Los dos casos ilustran relaciones entre indicadores; no describen a toda la hotelería mexicana ni permiten comparar directamente ambos portafolios.
La implicación para la gestión es concreta: si cambia el resultado, hay que identificar en qué parte de la cuenta cambió y qué efecto tuvo sobre el efectivo.
Tres preguntas que el RevPAR deja abiertas
La primera es cuánto cuesta producir el ingreso. Una tarifa mayor puede venir acompañada de más comisiones, beneficios, personal o consumo de energía. El crecimiento comercial necesita una conciliación con el resultado operativo.
La segunda es cuánto cuesta sostener la propiedad y su estructura. Según el contrato y el criterio contable, honorarios, seguros, predial y gastos corporativos pueden aparecer en niveles distintos del reporte. Antes de comparar márgenes, hay que comprobar qué incluye cada subtotal.
La tercera es cuándo entra y sale el dinero. Una estancia facturada a crédito todavía puede estar pendiente de cobro. Un anticipo mejora el saldo bancario, pero compromete una estancia futura. Una renovación consume efectivo aunque su costo contable se reconozca mediante depreciación a lo largo de varios años.
La deuda añade otra diferencia: pagar principal reduce caja sin convertirse en gasto del estado de resultados.
Por eso, ni el GOP, ni el EBITDA, ni la utilidad neta sustituyen el presupuesto de efectivo.
La cuenta que conviene llevar al presupuesto 2027
Este ejemplo es hipotético. Las cifras son millones de pesos mexicanos para dos años completos. El EBITDA incluye aquí los gastos corporativos atribuibles al hotel.
| Concepto | Año base | Año presupuestado |
|---|---|---|
| Ingresos | $10.00 | $10.50 |
| EBITDA | $3.00 | $3.15 |
| Menos: intereses pagados | $0.60 | $0.95 |
| Menos: amortización del principal de deuda | $0.40 | $0.40 |
| Menos: inversión pagada en reposiciones | $0.50 | $0.60 |
| Menos: impuestos pagados y aumento del capital de trabajo | $0.30 | $0.40 |
| Flujo restante después de estas partidas | $1.20 | $0.80 |
Los ingresos y el EBITDA crecen 5%. El margen EBITDA permanece en 30%. Sin embargo, el flujo restante cae un tercio.
La diferencia proviene de los supuestos de financiamiento, reposiciones y capital de trabajo. Una junta centrada en ventas y margen podría aprobar este presupuesto sin discutir el deterioro de caja.
Es una conciliación simplificada: antes de considerar una distribución al propietario faltaría revisar saldo inicial, efectivo restringido, reservas mínimas, condiciones de financiamiento y otras obligaciones. Cada desembolso debe registrarse una sola vez.
El riesgo de corregir la caja sacrificando el producto
Cuando falta efectivo, aplazar una reposición puede parecer una solución inmediata. Hay inversiones que sí pueden reprogramarse. Otras sostienen la capacidad del hotel para cobrar la tarifa presupuestada.
Si el plan comercial depende de habitaciones renovadas, pero el plan de caja elimina esa renovación, ambos documentos han dejado de describir el mismo negocio.
Lo mismo ocurre cuando ventas promete una experiencia que el presupuesto de personal y mantenimiento no puede entregar.
Cada aplazamiento necesita una evaluación de su efecto sobre inventario disponible, servicio, tarifa y gasto futuro. De lo contrario, el ahorro de hoy puede convertirse en una necesidad de efectivo mayor mañana.
Caja de herramientas: cinco preguntas para la próxima junta
- ¿Dónde se queda el crecimiento? Explica el paso de ingresos a resultado operativo y de ahí a efectivo, con los mismos criterios y periodos.
- ¿Qué mes exige más dinero? El cierre anual puede verse cómodo mientras una renovación, los cobros pendientes y un vencimiento coinciden en el mismo mes.
- ¿Qué inversión sostiene la tarifa prometida? Vincula cada reposición relevante con el producto y la disponibilidad que supone el plan comercial.
- ¿Qué sucede si se cobra más tarde o se vende menos? Construye un escenario adverso con efectos concretos sobre cobros, gastos, deuda y saldo bancario.
- ¿Qué decisión se activa antes de quedarse corto? Define un saldo mínimo de caja, un responsable y medidas con fecha. Comprueba si los contratos permiten aplicarlas.
El entregable puede ser sencillo: una conciliación mensual entre resultado y efectivo, acompañada de un flujo de caja de trece semanas que se actualice con cobros y pagos reales.
El dato para la junta del lunes
Un buen presupuesto permite ver cuánto debe vender el hotel, cuánto cuesta conseguirlo y en qué momento necesitará dinero.
Si el crecimiento depende de posponer inversiones esenciales, acumular pagos o recibir aportaciones adicionales, esas condiciones deben aparecer al aprobarlo.
La cifra que falta en muchas juntas hoteleras es el saldo de caja del mes más difícil.
¿Tu presupuesto 2027 identifica ese mes y explica cómo vas a financiarlo?
Recibe El Hotelista cada jueves.
Los datos empresariales proceden de reportes públicos no auditados. El ejemplo numérico y las herramientas de gestión son elaboración editorial.